Víte, že rozdíl mezi dvěma zdánlivě podobnými hypotečními nabídkami vás může stát přes 300 000 Kč během třiceti let splácení? Nejde o strašení, ale o matematiku. Když stojíte před podpisem kupní smlouvy na svůj první byt nebo dům, instinkt vás nutí soustředit se na cenu nemovitosti. Ale ta skutečná bitva o vaše finance se odehrává v tabulkách s úrokovými sazbami a poplatky. V roce 2026 je trh s hypotékami v Česku dynamický a plný pastí, které jsou dobře maskované atraktivními reklamami na "nejnižší sazbu na trhu".
Proč není nejnižší úrok vždy ten nejlepší
Představte si, že vidíte reklamu na hypotéku s úrokem 4,5 %. Zní to skvěle, dokud si nepřečete drobným písmem podmínky. Tato sazba platí jen tehdy, když máte vlastní zdroje ve výši alespoň 30 % kupní ceny a sjednáte si životní pojištění u konkrétního partnera banky za prémiovou cenu. Pokud máte jen 10 % vlastních prostředků, reálná sazba může vyskočit na 5,2 %. Rozdíl půl procentního bodu zní jako málo, ale u půjčky 5 milionů korun na 30 let dělá tisíce korun měsíčně navíc.
Klíčem k úspěchu není hledat jednu "nejlepší" banku, protože taková neexistuje. Existuje pouze banka, která je nejlepší pro vaši specifickou finanční situaci. Proto je prvním krokem upřímný audit vašich možností. Kolik máte úspor? Jak stabilní je váš příjem? Plánujete rodinu nebo změnu práce v blízké budoucnosti? Tyto otázky definují rámec toho, co si můžete dovolit, a co vám banka vůbec půjčí.
| Parametr | Nízkoúročkový klient (vysoký LTV) | Standardní klient (LTV do 80 %) | Investor / Refinancující |
|---|---|---|---|
| Doporučená délka fixace | 5-10 let (ochrana proti volatilite) | 2-5 let (flexibilita vs. stabilita) | 1-3 roky (očekávání poklesu sazeb) |
| Kritické poplatky | Oceni nemovitosti, pojistné balíčky | Mimořádná splátka, převod zástavy | Poplatek za vyhodnocení rizika |
| Typická výše úroku (2026) | 4,8 % - 5,4 % | 4,2 % - 4,7 % | Záleží na aktuální tržní situaci |
Mapování terénu: Kde hledat nabídky
Český trh nabízí desítky produktů od velkých hráčů, jako jsou Česká spořitelna a Komerční banka, až po menší specializované instituce. Každá z nich má jinou strategii. Česká spořitelna často tlačí na komplexní produkty, kde získáte nižší úrok výměnou za vedení účtu a platební karty. Komerční banka zase experimentuje s různými typy hypoték, včetně amerických nebo štafetových, které mohou být výhodné pro specifické situace.
Nemusíte obcházet všechny pobočky. Moderní nástroje vám ušetří týdny práce. Platformy jako RIXO.cz nebo Hypo Na Míru fungují jako agregátorové. Zadíte své údaje - výši půjčky, hodnotu nemovitosti, věk - a algoritmus vám do minuty zobrazí reálné nabídky. Výhodou je, že tyto systémy často vidí i individuální akční nabídky, které nejsou veřejně inzerované. Například RIXO tvrdí, že ve 90 % případů dokáže po zadání detailů nabídku ještě vylepšit oproti standardnímu ceníku.
Nezapomínejte ani na Banky.cz nebo Ušetřeno.cz. Jejich kalkulačky jsou skvělé pro rychlý přehled, ale pozor na "cenu od". Často uvádějí nejoptimističtější scénář. Vaším cílem není najít nejnižší číslo na webu, ale získat konkrétní kalkulaci na míru. To znamená, že musíte být připraveni poskytnout informace o příjmech a existujících závazcích.
Rozklíčujte úrokovou sazbu a fixaci
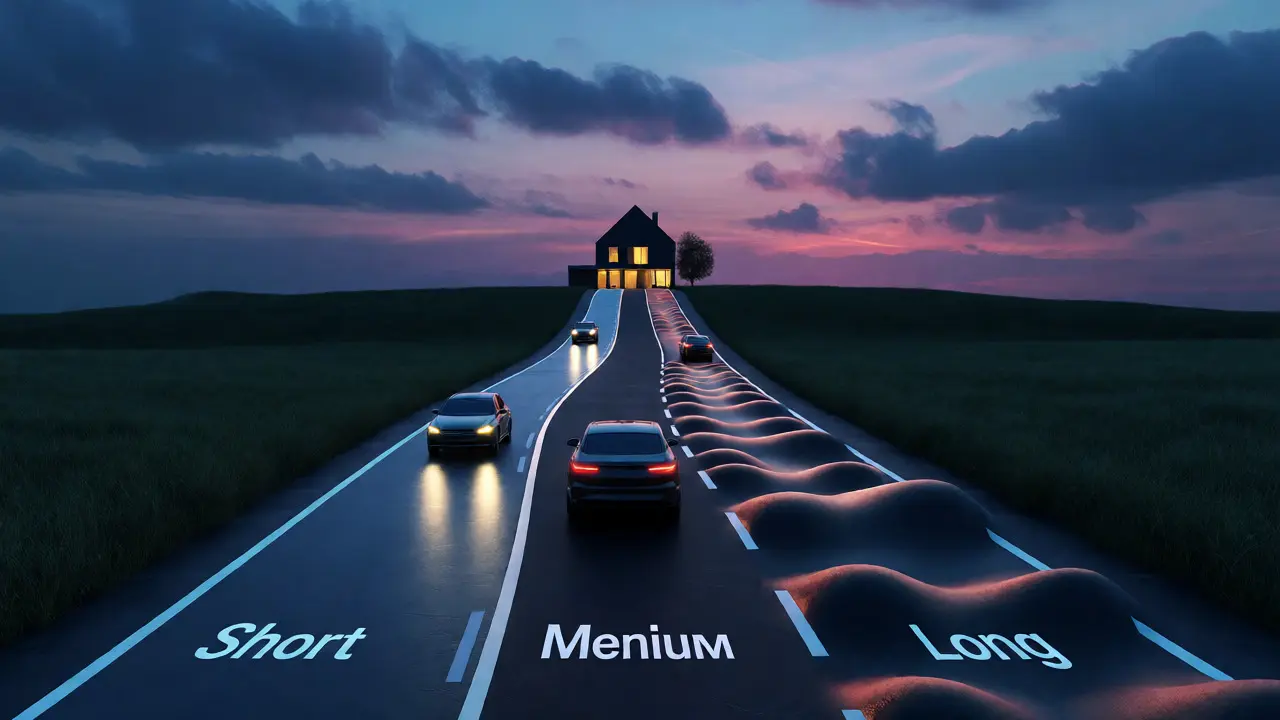
Úroková sazba je srdcem hypotéky, ale sama o sobě nic neřekne bez kontextu fixace. Fixace určuje, jak dlouho vám banka zaručí stejný úrok. V roce 2026 se trh pohybuje v režimu vyšších sazeb, takže volba délky fixace je strategickým rozhodnutím.
- Krátká fixace (1-2 roky): Vyplatí se, pokud čekáte, že sazby klesnou, nebo plánujete hypotéku brzy refinancovat či splatit. Riziko: Pokud sazby stoupnou, vaše splátka dramaticky vzroste.
- Střední fixace (5 let): Zlatý střed pro většinu lidí. Nabízí rozumnou stabilitu a obvykle lepší sazbu než krátkodobé varianty. Banky mají rády tento horizont, protože jim umožňuje lépe plánovat likviditu.
- Dlouhá fixace (10+ let): Ideální pro konzervativní klienty, kteří chtějí mít jistotu rozpočtu na dekádu dopředu. Sazba bývá vyšší, protože banka bere na sebe riziko inflace a změn trhu.
Při porovnávání si vždy spočítejte efektivní roční náklady. Nejde jen o úrok. Připočtěte si poplatek za ocenění nemovitosti (typicky 2 000 - 4 000 Kč), poplatek za katastrální řízení (pokud ho nehradíte sami) a hlavně pojistné. Povinné pojištění nemovitosti proti požáru a živlům je jedna věc, ale dobrovolné životní pojištění, které banka často "doporučuje" pro snížení úroku, může stát až 1 500 Kč měsíčně. Spočítejte si, zda úspora na úroku pokryje tuto položku.
Skryté pasti v smlouvách
Až budete mít tři nejvýhodnější nabídky, začněte číst smlouvu. Zde se skrývají detaily, které vás mohou bolet později.
- Podmínky mimořádných splátek: Chcete jednou ročně poslat bance bonus z práce na snížení dluhu? Některé banky to umožňují zdarma, jiné si účtují poplatek (např. 1 % ze splacené částky). Ujistěte se, že máte prostor pro flexibilní splácení.
- Pravidla pro převod zástavy: Co když chcete prodávat dům předčasně? Poplatek za převod zástavy na nového kupujícího se může lišit od nuly až po několik tisíc korun.
- Režim splácení: Standardní je rovnoměrné splácení. Existují ale i progresivní varianty, kde počáteční splátky jsou nižší, ale celkové úroky vyšší. Pro mladé rodiny to může být lákavé, ale dlouhodobě dražší.
- Pojištění proti ztrátě zaměstnání: Některé nabídky zahrnují pojištění schopnosti splácet. Je dobré, ale ověřte si, zda pojišťovna nezakrývá výpověď "z důvodu hrubého porušení pracovní kázně", což je častá výjimka.
Pamatujte na pravidlo 80 %. Pokud žádáte o hypotéku na více než 80 % hodnoty nemovitosti (tzv. vysoký LTV - Loan to Value), banky zpřísňují podmínky. Buď zvýší úrok, nebo vyžadují ručitele. Porovnání zde musí být ještě pečlivější, protože rozdíl v úrocích u vysoce rizikových úvěrů je propastný.
Jak postupovat krok za krokem
Abychom to shrnuli do praktického návodu, který funguje i pod tlakem času při hledání bydlení:
- Zjistěte si bonitu: Předtím, než začnete prohlížet byty, si nechte udělat orientační posouzení bonity. Nemusíte hned podepisovat nic závazného, ale zjistíte, kolik vám banka maximálně půjčí.
- Definujte si priority: Co je pro vás důležitější? Minimální měsíční splátka (dlouhé splácení)? Nebo minimální celkové úroky (krátké splácení, vyšší splátka)? Nebo flexibilita?
- Použijte dva různé srovnávače: Jeden online agregátor (např. RIXO nebo Hypo Na Míru) a jeden tradiční web (Banky.cz). Data se mohou mírně lišit kvůli aktualizacím.
- Získajte konkrétní kalkulace: Kontaktujte poradce nebo linku banky a nechte si vystavit oficiální nabídku na základě vašich dat. Reklamní "od" cena nestačí.
- Srovnejte efektivní náklady: Sečtěte úroky + poplatky + pojistné za první rok. Teprve pak porovnávejte.
- Trvejte na právu na odstoupení: Podle zákona máte 14 dní na rozmyšlenou po podpisu smlouvy o úvěru. Využijte tento čas k poslední konzultaci s právníkem nebo finančním poradcem.
Nebojte se vyjednávat. Banky mají marže. Pokud přijdete s konkurenční nabídkou od jiné banky s lepším úrokem, často dokážou nabídku dorovnat nebo překonat, zejména pokud jste ideálním klientem s dobrým příjmem a bez historických prodlev.
Je lepší vybrat hypotéku přímo v bance, nebo přes makléře?
Makléři (hypoteční poradci) mají přístup k nabídkám mnoha bank najednou a jejich služba je pro klienta obvykle zdarma (plácena bankou). Výhodou je, že znají aktuální akční nabídky a dokážou nastavit proces schvalování efektivněji. Nevýhodou může být, že někteří makléři preferují banky, které jim vyplácejí vyšší provizi, nikoliv nutně tu s nejlepším úrokem pro vás. Vždy si nechte ukázat kompletní srovnání, ne jen jednu doporučenou banku.
Co se stane, když mi skončí fixace a úroky budou vyšší?
Po skončení fixace přejde hypotéka na variabilní sazbu, která odpovídá aktuálnímu tržnímu stavu (obvykle odvozenému od PRIBORu nebo jiného referenčního indexu). Pokud jsou úroky vyšší, vaše splátka vzroste. V tomto okamžiku máte dvě možnosti: buď přijmete vyšší sazbu, nebo provedete refinancování - převedete hypotéku do jiné banky, která nabídne lepší podmínky. Poplatky za převod jsou obvykle nižší než úspora z nižšího úroku, pokud je rozdíl dostatečný.
Musím mít pojištění nemovitosti sjednané u stejné pojišťovny jako banka?
Ne, zákon vám nezakazuje mít pojištění u jiné pojišťovny. Banky však často nabízejí slevu na úroku, pokud sjednáte pojistný balíček (nemovitost + životní pojištění) přes jejich partnerskou pojišťovnu. Spočítejte si, zda sleva na úroku převyšuje vyšší cenu tohoto pojistného balíčku. Často se vyplatí mít levnější povinné ručení nemovitosti samostatně a životní pojištění řešit individuálně.
Jak ovlivňuje délka splácení celkové náklady?
Delší splácení (např. 30-40 let) znamená nižší měsíční splátku, ale výrazně vyšší celkové úroky zaplacené bance. Kratší splácení (15-20 let) znamená vyšší měsíční zátěž, ale rychlejší budování vlastního jmění a nižší celkové úroky. Pro porovnání nabídek si vždy spočítejte "celkovou částku splacenou" za dobu trvání úvěru, ne jen měsíční splátku.
Mohu hypotéku předčasně splatit bez pokuty?
Většina českých bank umožňuje mimořádné splátky nad určitý limit (např. 10-20 % zůstatku dluhu ročně) zdarma. Nad tento limit se mohou účtovat poplatky za předčasné splacení. Při úplném předčasném splacení hypotéky během fixačního období může banka účtovat poplatek za kompenzaci ušlého zisku. Tento poplatek je však zákonem omezen a obvykle nepřesahuje 1 % ze splácené částky. Vždy si tyto podmínky ověřte ve smlouvě před podpisem.